
乐山冶金机械轧辊厂 张培松
资金由资产与基金两个要素构成,这两个要素是同一资金对立统一的两个方面,这就是资金二重性,可以用公式表示:资产=基金。资金是一种运动,有相对静止与绝对运动两种状态,所以,资金二重性也有静态二重性和动态二重性。
从某一时点看,资金处于相对静止状态,是资金运动的一个横截面,在这一横截面上,资金两要素分化为各种各样的形态。有些资产,如设备、货币、商品等,具有实物特征;其他资产,如应收款、应收票据、预付款等,只代表取得收益或要求偿付的权利。基金首先分化为对债权人的负债和业主投资,负债分化为应付货款、应付工资、应付税金等,业主投资分化为国家基金、企业基金、其他单位投资等,或分化为固定基金、流动基金等。一定时点上的资金两要素不论如何分化,这一时点上的资产与基金始终是对立统一的,这就是资金静态二重性,可用公式表示为:一定时点上的资产总额=这一时点上的基金总额。
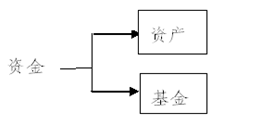
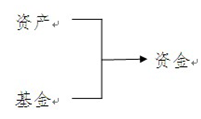
从某一时期看,资金处于绝对运动状态,是资金运动的一个纵剖面。资金投入,是资金运动的第一步,它意味着资金开始参与企业资金运动,如下图:
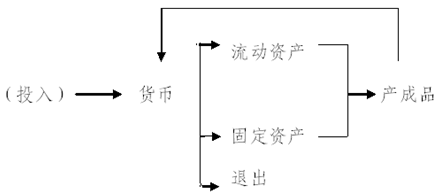
资产运动,根据马克思的资本循环理论,可以概括为:
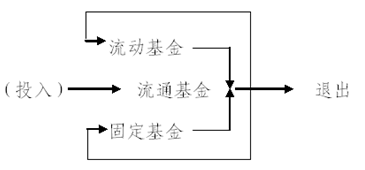
基金运动,不仅存在,而且还要耗费资金成本,我国已有少数学者对此作过一些研究,认为基金运动与资产运动是两个不同概念,并具体地研究了基金不同于资产的运动过程①。可初步概括如下:
资金有投入就有退出,它意味着资金离开企业资金运动,如图:
还有一种资金运动,如固定资产→在产品,同时,固定基金→更新改造基金,可以视同两次资金运动。
资金运动的四种类型可以用下图表示:
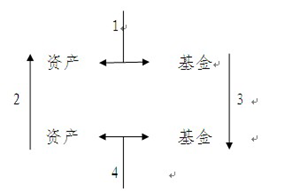
恩格斯指出:“从事物的运动、变化、生命、和相互作用方面去考察事物时,……我们立刻陷入了矛盾”②,资金运动始终存在着矛盾。资金投入,资产和基金同时增加相等的金额;资产运动,资产内部一增一减相等的金额;基金运动,基金内部一增一减相等的金额;资金退出,资产和基金同时减少相等的金额。一定时期内的资金两要素不论如何让变化,这一时期内的资产和基金始终是对立统一的。这就是资金动态二重性,可以用公式表示为:一定时期内的资产变动净额=这一时期内的基金变动净额。
我国学术界普遍认为,资金运动就是指资金投入退出、循环周转、耗费收回,这种观点否认基金运动属于资金运动,他们所讲的资金运动主要是指资产运动,简称资产运动说。资产运动说的主要依据是《资本论》第二卷的资本循环理论,这一理论研究资本“在反复循环中时而采取时而抛弃的不同形式”③,G-W,首先“是它的物质内容,是那些和货币换位的商品的特殊使用性质”④,资本循环理论研究的资本运动,就是会计学上的资产运动。第三卷研究“剩余价值的分配规律”⑤,这就涉及到股票、公司债券、商业票据等虚拟资本,虚拟资本又涉及到债权(经济权力)和债务(经济义务)两个方面,在债权债务关系中,债权是主要方面,债务是从属方面。马克思是联系债务来说明债权,从来说明虚拟资本运动的。第三卷研究的债权运动就是会计学上的基金运动,资产运动说断章取义,丢掉了这部分内容。在资金两要素中,基金是资金的社会属性,基金运动是资金运动的灵魂,把资产运动说成资金运动,同把货币、商品说成是资本的观点一样,是非常错误的。在会计学上,基金运动应是资金运动的基本方面,也是会计对象的基本内容⑥。
资产运动说者一般承认资金静态二重性,但又否认资金动态二重性,是矛盾的。把会计对象规定为资金运动,又否认基金运动属于资金运动,于是出现了第二会计对象——基金运动;“可以把簿记(指复式簿记——引者)制度解释为分录的一方(借),总是用来记载一切财富的变化,而另一方面(贷)总是用来记载一切资本(应为基金——引者)的变化”⑦,如果不出现第二会计对象,复式记账法就从记账内容上被彻底否认了。
还有一种观点认为,资金投入,资金从“来源”来,到“占用”去;资金退出,资金从“占用”去;资金退出,资金从“占用”来,返回到“来源”去;资金占用或来源内部变化,是由减少的一方面来,到增加的一方面去,每一次资金运动都有一定量的资金,从某处来到某处去,这是一切资金运动的内部矛盾,简称资金来去说,它来源于20年代巴比的资本循环说。
资金来去说彻底的否认了基金和基金运动的存在,存在资产运动说的所有问题;资金投入退出,引起同一资金两个要素同增同减,从一个要素来到另一个要素去,运动的时间和空间是不存在的;从而运动的方式是不可想象的;如果“来”是增,“去”是减,那么,投入时,基金减,资产增,退出时,基金增,资产减,这正好与同增同减的实际情况相矛盾,如果“来”和“去”既可以是增也可以是减,那么它们已经成为记账符号,不再是现实的资金运动,否则,令人费解;此外,有的学者承认资金静态二重性,有坚持资金来去说,“一定量的资金”就成为一个难以捉摸的东西,是资金还是基金?或别的什么?不得而知,所以,资金二要素同商品二要素一样,不可能从一个要素来到另一个要素去。
资产运动说从内容上,资金来去说从形式上以资产运动代替资金运动,否认资金运态二重性,同以债运动代替资金运动,否认资金运动二重性,同以债运动代替资本运动的拟人说一样属于复式记账原理的初级理论。不符合马克思的经济理论和会计实践,自相矛盾。以此为依据建立起来的会计信息系统,以资产运动为中心,歪曲地,片面地反映资金运动;不重视反映和监督经济关系的变化,对加强计划管理和经济责任制,十分不利;忽视甚至否认资金成本,曾给我们的经济工作带来过严重的危害。
参考文献:
①陈颖源、郭志顺 编著《管理会计和工程经济》科学技术文献出版社1983年第241、254页。
②《马克思恩格斯选集》第3卷人民出版社1972年第117页。
③④《资本论》第二卷人民出版社1975年第32页。
⑤《马克思恩格斯全集》第22卷人民出版社1972年第511页。
⑥“帕乔利对会计方程式的归结,完全是以业主的权益方面认定的”(郭道扬《会计发展史纲》中央广播电视大学出版社1984年6月第413页),凯司特教授指出:“确定资本主所有权几何,并研究它的增减变动……是会计的基本问题”(高治宇《中国会计发展简史》河南人民出版社1985年8月第91页)。
⑦井尻雄士著,娄尔行译《三式记帐法的结构和原理》立信会计图书用品社1989年1月第10页。
(责任编辑 陈历贵)
(《四川会计》(1990年3月)、《财务与会计》 中国人民大学复印期刊1991年6月全文转载)